Криптозапрет в Китае не остановил P2P-экономику объемом $176 млрд
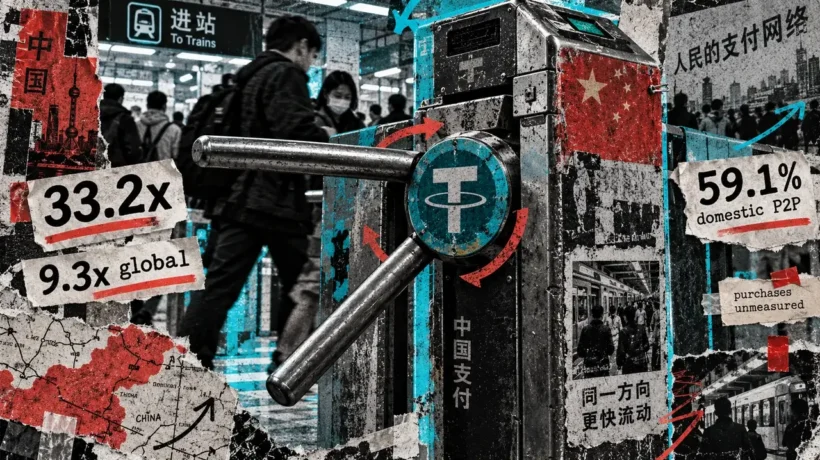
Подпольная криптовалютная экономика Китая все активнее смещается в сторону одноранговых (peer-to-peer) расчетов стейблкоинами, несмотря на давние ограничения Пекина в отношении цифровых активов. Согласно оценкам аналитической компании Chainalysis, за 12 месяцев, завершившихся в июне 2026 года, в Китае было зафиксировано как минимум $176 млрд криптовалютной активности. При этом 59,1% этой активности пришлось на внутренние P2P-переводы, а не на операции через биржи и другие централизованные платформы.
Эта доля оказалась в 3,5 раза выше, чем в предыдущем периоде, что представляет собой необычное расхождение с большинством крупных криптовалютных рынков, где биржи остаются основными точками входа и выхода для пользователей. Данные указывают на то, что ограничительные меры не привели к исчезновению криптовалютной активности, а скорее изменили ее форму, переместив значительную часть операций в сегмент прямых переводов между кошельками.
Стейблкоины доминируют в локальной активности
Особенно заметным этот сдвиг оказался в сегменте стейблкоинов. По данным Chainalysis, активность внутренних платежей стейблкоинами начала ускоряться примерно в марте 2025 года и продолжала расти на протяжении 13 consecutive месячных периодов подряд. Это свидетельствует о постепенной миграции к расчетам напрямую между кошельками внутри страны.
Объем новой активности, добавляемой каждый месяц, вырос примерно с $240 млн в марте 2025 года почти до $5 млрд примерно год спустя. Рост также был сконцентрирован в диапазонах транзакций, соответствующих операциям физических лиц и небольших предприятий, а не только крупным институциональным переводам.
Объемы стейблкоинов размером менее $100 выросли на 996% в начале этого сдвига, тогда как переводы на сумму от $100 до $1 000 увеличились на 1 057%. Активность в диапазоне от $1 000 до $10 000 выросла на 1 321%, сообщает Chainalysis. Такая динамика указывает на то, что новые модели использования формируются на уровне розничных пользователей и малого бизнеса, а не только среди крупных игроков.
Аналитическая компания отмечает, что timing этих изменений позволяет предположить: более тесная интеграция китайской системы социального кредита с финансовой и интернет-инфраструктурой может побуждать некоторых пользователей проводить транзакции вне традиционных платежных каналов. Китай расширил отдельные аспекты этой системы на финансы и онлайн-активность в марте 2025 года. По мнению Chainalysis, люди, чей доступ к обычным финансовым услугам был ограничен, потенциально могут обратиться к криптовалютам, тогда как другие могут использовать стейблкоины для расчетов вне контролируемых банковских или электронных торговых платформ.
При этом компания описывает это объяснение как рабочую гипотезу, а не как доказательство причинно-следственной связи. Блокчейн-данные могут показать, когда и как перемещаются активы, но не могут установить, почему конкретный человек выбрал тот или иной способ платежа.
Стейблкоины начинают напоминать циркулирующие деньги
То, как стейблкоины перемещаются через кошельки, атрибутированные Китаю, также позволяет предположить, что пользователи могут рассматривать их как транзакционную ликвидность. Chainalysis рассчитала годовой оборот самостоятельно хранимых (self-custodied) стейблкоинов в Китае на уровне 33,2 раза, что более чем втрое превышает глобальный ориентир в 9,3 раза и значительно выше любого крупного регионального аналога, включенного в анализ.
Для сравнения: в Японии оборот составил 9,9 раза, в Гонконге — 6,1, в Южной Корее — 5,1, на Тайване — 3,5. Кошельки, атрибутированные Китаю, в среднем держали около $3,1 млрд в стейблкоинах в течение рассматриваемого периода, но перевели $104,1 млрд через 18,1 млн транзакций. Эти цифры указывают на то, что один и тот же пул токенов неоднократно возвращался в оборот, а не оставался в кошельках без движения.
Высокий оборот согласуется с тем, что стейблкоины выполняют функцию оборотного капитала или расчетных активов, отмечает Chainalysis. Такая модель может сформироваться по мере того, как токены развиваются в направлении внутренней платежной инфраструктуры. Это отличает Китай от соседних рынков, поскольку большинство криптовалютных экономик в значительной степени зависят от регулируемых бирж и других централизованных сервисов, тогда как китайские ограничения подтолкнули большую часть активности к прямым переводам между кошельками.
Вызов для регулирования и потенциал спроса
Такая структура создает потенциальную проблему для Пекина по мере того, как стейблкоины становятся проще в перемещении без опоры на внутренних финансовых посредников. Ограничения в отношении бирж могут ограничить формальный доступ к рынку, но самостоятельно хранимые долларовые токены по-прежнему могут циркулировать через децентрализованные сети и частные переводы.
Для эмитентов стейблкоинов и криптовалютных сервис-провайдеров Китай представляет собой крупный потенциальный источник спроса, который остается труднодоступным для прямого обслуживания из-за регуляторных ограничений в стране. Поэтому рост может продолжаться через офшорные платформы, OTC-сети и самостоятельное хранение, а не через традиционные потребительские криптовалютные бизнесы.
Следующий вопрос заключается в том, сохранится ли ускорение по мере расширения китайскими властями надзора за цифровыми платежами и финансовой активностью. Если небольшие переводы стейблкоинов продолжат расти наряду с высоким оборотом кошельков, регуляторы могут столкнуться с растущим пулом стоимости, привязанной к доллару, который циркулирует за пределами биржевой инфраструктуры, для сдерживания которой изначально и разрабатывались прежние криптовалютные ограничения.
Заключение
Данные Chainalysis демонстрируют, что запрет на криптовалюты в Китае не привел к устранению соответствующей экономической активности, а скорее способствовал ее переформатированию. Объем в $176 млрд и доля P2P-операций в 59,1% указывают на формирование устойчивого сегмента прямых переводов, в котором доминируют стейблкоины. Высокий оборот самостоятельно хранимых токенов и рост небольших транзакций говорят о том, что стейблкоины все больше выполняют функции расчетного инструмента для физических лиц и малого бизнеса. Для регуляторов это означает необходимость учитывать, что ограничения на централизованные платформы не обязательно блокируют движение стоимости, а для участников рынка — что спрос в Китае сохраняется, но реализуется через офшорные и децентрализованные каналы. Дальнейшее развитие ситуации будет зависеть от того, как власти будут балансировать между надзором за цифровыми платежами и фактическим использованием стейблкоинов внутри страны.