Могут ли токенизированные активы продолжать масштабироваться быстрее, чем модели доходов, стоящие за ними?
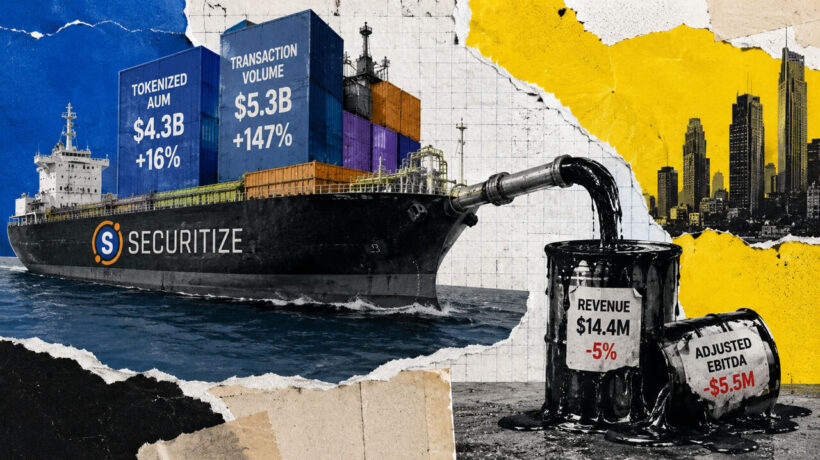
Компания Securitize, специализирующаяся на токенизации реальных активов, завершила свой первый квартал в статусе публичной компании с рекордным показателем средней стоимости токенизированных активов под управлением (AUM), который достиг $4,3 млрд, что на 16% больше по сравнению с аналогичным периодом прошлого года. При этом объем транзакций на платформе вырос на 147%, достигнув $5,3 млрд. Однако, несмотря на впечатляющий рост ключевых операционных показателей, финансовая отчетность компании демонстрирует иную картину: общая выручка снизилась на 5% до $14,4 млн, доходы от токенизации упали примерно на 12% до $7,8 млн, а скорректированный показатель EBITDA ушел в минус, составив убыток в размере $5,5 млн. Таким образом, компания разместила на блокчейне больше активов и обработала значительно больший объем операций, чем годом ранее, но заработала на этом меньше денег.
Ключевые финансовые показатели и разрыв в динамике
Представленные данные отчетливо демонстрируют существующий разрыв между ростом масштабов деятельности и монетизацией. Для наглядности, основные показатели можно представить в виде сравнительной таблицы, отражающей изменения за год.
| Показатель | Результат за Q2 | Изменение за год | Что это показывает |
|---|---|---|---|
| Средний токенизированный AUM | $4,3 млрд | +16% | Активы на блокчейне продолжают масштабироваться |
| Объем транзакций | $5,3 млрд | +147% | Активность на платформе резко ускорилась |
| Общая выручка | $14,4 млн | -5% | Активность не привела к росту выручки |
| Доходы от токенизации | $7,8 млн | -12% | Базовая экономика токенизации ослабла |
| Доходы от обслуживания активов | $6,6 млн | +3% | Регулярные/административные доходы показали себя лучше |
| Скорректированный EBITDA | -$5,5 млн | Переход к убытку | Затраты и слабая монетизация оказали давление на прибыльность |
Эта таблица наглядно иллюстрирует основную проблему: в то время как AUM и объем транзакций растут двузначными темпами, выручка компании сокращается. Особенно тревожным выглядит падение доходов от токенизации, которое является профильным для компании направлением. Рост же доходов от обслуживания активов, хотя и положительный, слишком незначителен, чтобы компенсировать общее падение.
Объяснение финансового директора: почему рост не приносит доход
Финансовый директор Securitize Франсиско Флорес в ходе разговора с аналитиками пояснил причины сложившейся ситуации. Он отметил, что доходы, основанные на AUM, в настоящее время не являются материальными для компании, и что лишь очень небольшая часть объема транзакций на платформе в настоящее время монетизируется. Флорес добавил, что большая часть доходов от токенизации по-прежнему связана с расширением сети за счет интеграции новых протоколов.
При этом рекуррентная выручка от обслуживания активов, то есть комиссии, связанные с администрированием фондов, уже находящихся на платформе, показала себя значительно лучше, поднявшись на 3% до $6,6 млн. Флорес охарактеризовал монетизацию транзакций как возможность в среднесрочной и долгосрочной перспективе, которую текущая бизнес-модель пока не в состоянии реализовать.
В материалах, подготовленных до листинга, Securitize прогнозировала выручку в размере $110 млн и EBITDA в $32 млн на 2026 год. Менеджмент тогда заявлял, что $85 млн из этой суммы являются контрактными, регулярными или обеспеченными существующими AUM и отношениями, что позволяло говорить о высокой прогнозируемости. Однако теперь компания дает прогноз на текущий год в диапазоне от $70 до $80 млн. За первое полугодие Securitize заработала $33,9 млн выручки. Для достижения нижней границы прогноза во втором полугодии необходимо получать примерно $18 млн в квартал, а для достижения верхней границы — около $23 млн в квартал. Для выхода на первоначальный целевой показатель в $110 млн потребовалось бы зарабатывать около $38 млн в квартал, что более чем в 2,6 раза превышает результат второго квартала.
| Целевой показатель выручки | Что это значит | Выручка, необходимая после H1 | Подразумеваемый квартальный темп во H2 |
|---|---|---|---|
| $70 млн (нижняя граница прогноза) | Нижний предел текущего прогноза менеджмента | ~$36,1 млн | ~$18,0 млн |
| $75 млн (середина прогноза) | Среднее значение текущего диапазона | ~$41,1 млн | ~$20,5 млн |
| $80 млн (верхняя граница прогноза) | Верхний предел текущего диапазона | ~$46,1 млн | ~$23,0 млн |
| $110 млн (первоначальный прогноз) | Целевой показатель до листинга | ~$76,1 млн | ~$38,0 млн |
Эти цифры показывают, что даже для достижения нижней границы пересмотренного прогноза компании потребуется значительное ускорение темпов роста выручки во втором полугодии. Разрыв между первоначальными амбициозными планами и текущей реальностью подчеркивает сложность монетизации в этой сфере.
Почему существует разрыв между токенизированными активами и выручкой
Эдвин Мата, генеральный директор платформы токенизации Brickken, в своей записке отметил, что разрыв, о котором сообщила Securitize, указывает на структурную проблему, характерную для всей отрасли. Он добавил, что токенизированный AUM может расти, в то время как экономика, лежащая в его основе, остается трудно масштабируемой, и что размещение большего количества активов на блокчейне автоматически не приводит к созданию коммерческой модели, которая масштабируется вместе с ним.
Мата объяснил, что токенизация в основном осуществлялась через крупные индивидуальные проекты, индивидуальную интеграцию, настройку под конкретные юрисдикции и профессиональные услуги, выстраиваемые вокруг каждого нового выпуска. Каждый новый актив, юрисдикция или финансовый продукт рискует превратиться в отдельный проект по внедрению. Когда экономика зависит от создания и настройки таких проектов по одному, токенизированные активы могут расти гораздо быстрее, чем регулярная выручка, стоящая за ними.
По мнению Маты, более крупная возможность открывается после того, как актив попадает на блокчейн, то есть после выпуска. Предприятиям нужна инфраструктура, которая управляет инструментом в течение многих лет, охватывая разрешения, соответствие требованиям, отчетность, распределения, корпоративные действия и вторичные переводы. Это разница между выручкой от внедрения, то есть комиссиями, связанными с размещением актива на блокчейне, и выручкой от инфраструктуры, то есть комиссиями, связанными с поддержанием его работоспособности там. По его мнению, для достижения второго типа выручки токенизация должна вести себя больше как корпоративное программное обеспечение, со стандартизированной инфраструктурой и повторяемыми рабочими процессами, созданными для обслуживания многих инструментов и юрисдикций одновременно. Консультационные и профессиональные услуги по-прежнему будут играть роль в сложных структурах, но основная экономика будет находиться внутри самой инфраструктуры.
Почему простая ставка комиссии вводит в заблуждение
Уткарш Ахуя, основатель и управляющий партнер Moon Pursuit Capital, назвал результаты Securitize полезной проверкой реальности именно потому, что внедрение и монетизация явно не движутся с одинаковой скоростью. Его вопрос к инвесторам заключается в том, что произойдет в экономическом плане, поскольку AUM и объем транзакций продолжают расширяться. Он хочет знать, какая часть этого роста станет регулярной выручкой, улучшатся ли показатели маржи и станет ли бизнес более эффективным по мере масштабирования.
Ахуя заявил, что токенизация входит в здоровую стадию. Рынок уже потратил годы на доказательство того, что институциональные инвесторы будут переводить реальные активы на блокчейн, и теперь бизнес-модели, стоящие за этой инфраструктурой, также должны доказать свою состоятельность. По мере того как все больше институционального капитала переходит в токенизированные активы, он ожидает, что инвесторы будут гораздо внимательнее смотреть на качество выручки, удержание клиентов, маржу и экономику обслуживания этих активов с течением времени. Именно здесь платформы будут отделять устойчивый бизнес от истории роста.
Деление выручки Securitize в размере $14,4 млн на объем транзакций в $5,3 млрд дало бы аккуратную на вид ставку комиссии, но такая математика искажает реальное положение дел. Securitize определяет объем транзакций широко, включая инвестиции, погашения, дивиденды и кроссчейн-переводы, и Флорес заявил, что лишь очень небольшая часть этого объема в настоящее время монетизируется. Более точное описание заключается в том, что Securitize еще не создала зрелой зависимости между активностью на платформе и выручкой, что является иным и более важным выводом, чем любой отдельный процентный показатель.
Что будет с разрывом в токенизированных активах дальше
Оптимистичный сценарий предполагает, что продвижение Securitize в сторону токенизированных публичных акций в конечном итоге создаст ту активность с более высокой скоростью, которую можно будет монетизировать через комиссии за транзакции, используя спонсируемые эмитентами токенизированные акции, возможности брокера-дилера и атомарные расчеты. Менеджмент описал этот путь как более ориентированный на транзакции, чем токенизированные казначейские облигации или кредиты. Это остается шагом в среднесрочной и долгосрочной перспективе, который выходит далеко за рамки текущего годового прогноза. Годовая выручка, близкая к $80 млн или выше, потребовала бы примерно $23 млн в квартал до конца года, что является реальным ускорением по сравнению с темпами второго квартала.
Пессимистичный сценарий предполагает, что AUM и объем транзакций продолжат расти, в то время как базовая модель останется привязанной к проектной интеграции, что сохранит волатильность доходов от токенизации и сделает рост доходов от обслуживания активов слишком медленным, чтобы компенсировать это.
| Сценарий | Что происходит с AUM/объемом | Что происходит с качеством выручки | Сигнал для инвестора |
|---|---|---|---|
| Оптимистичный | AUM и объем транзакций продолжают расти | Больше комиссий за транзакции от токенизированных акций и больше регулярных доходов от обслуживания | Активность платформы начинает конвертироваться в повторяемую выручку |
| Базовый | AUM растет, объем остается сильным | Выручка улучшается медленно, но все еще частично зависит от интеграций | Внедрение реально, но операционный рычаг остается недоказанным |
| Пессимистичный | AUM и объем продолжают ставить рекорды | Доходы от токенизации остаются волатильными, а EBITDA остается отрицательным | Рост заголовков по-прежнему не монетизируется |
| Самый сложный тест | Добавляется еще $1 млрд AUM или объема | Выручка повторяется без очередной индивидуальной интеграции | Токенизация начинает выглядеть как инфраструктура, а не проектная работа |
Годовая выручка, близкая к нижней границе прогноза в $70 млн, потребовала бы лишь около $18 млн в квартал, что лишь немного выше показателя второго квартала. Скорректированный показатель EBITDA может остаться отрицательным, даже если основные показатели внедрения продолжат устанавливать рекорды. Следующим тестом для токенизации станет вопрос о том, превратится ли еще один миллиард долларов AUM или еще один миллиард долларов объема транза