Рынок Arc в Aave V4 накопил $76 млн в USDC, которые никто не занимает
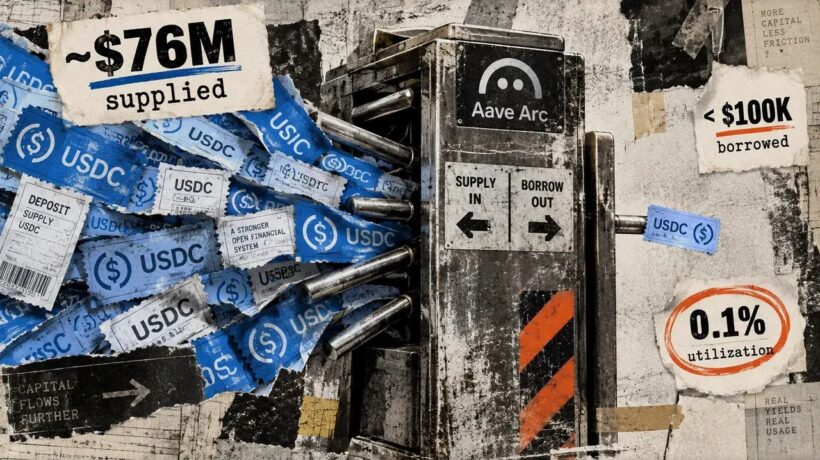
Сеть Arc, представляющая собой Layer-1 решение, стала площадкой для запуска четвертой версии протокола Aave 16 сентября. Уже на следующий день, 17 сентября, данные Aavescan показали, что в рынок было поставлено примерно $76 млн в стейблкоинах USDC, при этом объем заимствований составил менее $100 000. Показатель утилизации ликвидности находился в районе 0,1%, что свидетельствует о практически полном отсутствии спроса на кредитные ресурсы со стороны заемщиков.
Поставщики ликвидности быстро заполнили начальную емкость рынка, однако заемщики почти не использовали эти средства. Подобная ситуация привлекла внимание аналитиков и участников управления протоколом, поскольку она указывает на существенный дисбаланс между предложением капитала и спросом на него. В ответ на приток депозитов компания LlamaRisk, занимающаяся оценкой рисков в DeFi-протоколах, предложила увеличить лимит на добавление USDC для Arc Main Spoke с 56 млн до 150 млн токенов. Позднее баланс превысил прежний потолок, что подтвердило: ограничение в 56 млн больше не является сдерживающим фактором.
Как устроена архитектура ликвидности в Aave V4
Четвертая версия Aave использует принципиально иную организацию ликвидности по сравнению с предыдущими итерациями. Протокол структурирован через хабы и спицы. Хаб аккумулирует ликвидность, тогда как спицы определяют, каким образом пользователи взаимодействуют с этими средствами. Лимит на добавление (add cap) ограничивает объем актива, который конкретная спица может поставить в свой хаб. Техническая документация Aave описывает эти параметры как аналоги лимитов на предложение и заимствование в версии V4.
Main Spoke сети Arc был запущен с лимитом на добавление USDC в размере 56 млн токенов и лимитом на заимствование (draw cap) в 51 млн USDC. Согласно отчету LlamaRisk, лимит на добавление достиг 100% в течение нескольких часов после старта. В снимке от 16 сентября 56 млн USDC оценивались примерно в $55,99 млн. Эти цифры четко разделяют емкость со стороны предложения и фактическое использование кредитных ресурсов.
Начальные параметры рынка Arc Main Spoke выглядят следующим образом. Лимит на добавление составлял 56 млн USDC, определяя максимальный объем предложения через спицу. Лимит на заимствование равнялся 51 млн USDC, ограничивая максимальный объем кредитования через ту же спицу. Фактически поставлено было около $76 млн USDC, что превысило первоначальный лимит на добавление. При этом заимствовано оказалось менее $100 000. Показатель утилизации составил примерно 0,1%, отражая долю ликвидности, реально задействованной в кредитных операциях.
Таким образом, рынок USDC в сети Arc удерживал около $76 млн поставленной ликвидности, но менее $100 000 было занято, что оставило утилизацию вблизи отметки 0,1%. Это также объясняет, почему общие показатели депозитов в Aave V4 нельзя рассматривать исключительно как рост сети Arc. LlamaRisk отметил, что депозиты выросли с $577,1 млн до $708,6 млн между снимками Round 16 и 16 сентября, однако этот совокупный показатель охватывает шесть хабов. Arc Core на тот момент обеспечивал около $57,56 млн, а более поздние данные Aavescan были новее и относились конкретно к балансу USDC в сети Arc.
Процентная политика и отсутствие стимулов для заемщиков
Процентная структура Aave устанавливает стоимость ликвидности в хабе в зависимости от уровня утилизации. Когда заимствуется мало капитала, ликвидность остается в избытке, а базовые ставки сохраняются на низком уровне. Снимок по сети Arc полностью соответствовал этой закономерности: Aavescan отображал 0,00% годовых по ставкам как для поставщиков, так и для заемщиков во время проверок 17 сентября.
Эти отображаемые ставки описывают точку зрения протокола на тот момент. При этом публичные данные о запуске не раскрывали, существовали ли отдельные программы вознаграждений или же несколько адресов обеспечили большую часть поставленного USDC. Подобная неопределенность оставляет открытым вопрос о том, насколько органичным был приток ликвидности и сохранится ли он в отсутствие дополнительных стимулов.
Низкие ставки сами по себе не являются проблемой, если рынок находится на ранней стадии развития. Однако в сочетании с почти нулевым объемом заимствований они сигнализируют о том, что кредитная функция рынка пока не востребована. Поставщики, разместившие средства, фактически предоставили капитал, который не находит применения. Для протокола это означает отсутствие комиссионного дохода от кредитования и слабую проверку модели риск-менеджмента в реальных условиях.
Расширение лимитов и сохраняющийся дисбаланс
Увеличение лимита на добавление дает депозитам пространство для роста, однако предложенное повышение до 150 млн USDC почти втрое превышает первоначальный потолок со стороны предложения, оставляя при этом лимит на заимствование в 51 млн USDC без изменений. Это расширит объем USDC, который может поступать через Main Spoke, но не увеличит максимальную сумму, доступную для заимствования через ту же спицу.
Иными словами, протокол готов принимать больше ликвидности, но не меняет условия для тех, кто хотел бы эту ликвидность использовать. Такой подход может быть оправдан с точки зрения управления рисками, поскольку позволяет постепенно наращивать предложение, не подвергая хаб чрезмерным кредитным рискам. Однако он также подчеркивает, что узким местом является не емкость предложения, а спрос на заемные средства.
Следующие доказательства adoption должны прийти со стороны спроса: устойчивый рост заимствованного USDC, повышение утилизации и ставок. Если эти показатели начнут расти по мере расширения емкости, сеть Arc будет развиваться в активный кредитный рынок. Если же они останутся вблизи уровней запуска, рынок так и останется крупным пулом преимущественно простаивающей ликвидности.
Больше места для депозитов может улучшить способность рынка обслуживать будущих заемщиков, но только фактические заимствования способны показать, ценят ли пользователи эту емкость как кредитный инструмент, а не как место для парковки USDC. На данный момент сеть Arc еще не доказала, что заемщики последуют за ликвидностью в USDC, которую она привлекла.
Контекст рынка и значение для экосистемы
Ситуация с рынком Arc отражает более широкую тенденцию в сегменте децентрализованных финансов, где запуск новых сетей и протоколов часто сопровождается притоком спекулятивного капитала, опережающего реальный спрос на кредитные продукты. Поставщики ликвидности стремятся занять позицию в расчете на будущие стимулы, возможные программы вознаграждений или рост стоимости токенов управления, тогда как заемщики проявляют осторожность до появления проверенной инфраструктуры и привлекательных ставок.
Для Aave V4 запуск на Arc имеет стратегическое значение, поскольку демонстрирует работоспособность новой архитектуры хабов и спиц в условиях реальной сети. Однако успех этой модели будет измеряться не объемом привлеченных депозитов, а способностью генерировать устойчивый кредитный спрос. Пока что показатели указывают на то, что протоколу предстоит пройти путь от простого хранилища ликвидности до полноценного кредитного рынка.
Отдельного внимания заслуживает вопрос концентрации поставщиков. Если значительная часть из $76 млн USDC была предоставлена ограниченным числом адресов, это создает риск резкого оттока ликвидности в случае изменения условий или появления более выгодных возможностей в других протоколах. Публичные данные о запуске не раскрывают структуру распределения депозитов, что затрудняет оценку устойчивости текущей базы.
Заключение
Рынок Arc в рамках Aave V4 привлек около $76 млн в USDC, однако объем заимствований остается ниже $100 000, а утилизация не превышает 0,1%. Предложение LlamaRisk об увеличении лимита на добавление до 150 млн USDC расширяет возможности для депозитов, но не затрагивает лимит на заимствование, который остается на уровне 51 млн USDC. Ключевым индикатором дальнейшего развития станет динамика заимствований, утилизации и процентных ставок. Без роста спроса на кредитные ресурсы рынок рискует остаться крупным пулом простаивающей ликвидности, не выполняющим свою основную функцию в экосистеме децентрализованных финансов.